Publications
CIO Letter - Septembre 2026
Quand la hausse des taux devient un risque politique
- Un 60/40 sous pression avec une inflation persistante et un pétrole en hausse qui pèsent sur actions et obligations.
- Une trajectoire budgétaire américaine fragile, avec une dette et des déficits qui renchérissent le refinancement.
- Un risque politique croissant autour de la Fed, avec des marchés et une administration Trump qui divergent sur les taux.
Le retour du risque de taux met le 60/40 à l’épreuve à court terme
Septembre marque un tournant dans la perception des marchés. Alors que les inquiétudes estivales portaient principalement sur le risque d’un ralentissement brutal de l’économie, la résilience de la croissance a déplacé le centre de gravité vers l’inflation et la trajectoire des taux d’intérêt. Actions et obligations ont ainsi reculé de concert depuis le début du mois, mettant une nouvelle fois à l’épreuve la diversification traditionnelle du portefeuille 60/40.
Aux États-Unis, les données continuent pourtant de soutenir notre scénario de soft landing. Le rebond des créations d’emplois en août a atténué les inquiétudes suscitées par la faiblesse de juillet, tandis que les services restent solidement en expansion et que l’activité manufacturière continue de progresser. Le problème n’est donc plus vraiment la croissance, mais la vitesse insuffisante de la désinflation. Le CPI a progressé de 0,4% en août, après 0,1% en juillet, tandis que l’inflation sous-jacente a augmenté de 0,3%, légèrement au-dessus des attentes. Plus préoccupant, les services sous-jacents hors loyers expliquent en partie cette surprise à la hausse, suggérant que les pressions inflationnistes ne se limitent pas au seul choc énergétique.
Le repricing monétaire a été rapide. En l’espace d’une semaine, la probabilité implicite d’une hausse de 25 points de base de la Fed en septembre est passée d’environ 60% à près de 90%. La question pour les marchés n’est donc plus tellement de savoir si la Fed va relever ses taux cette semaine, mais jusqu’où elle devra aller ensuite. Dans ce contexte, les nouvelles projections économiques et le discours de la Fed seront au moins aussi importants que la décision elle-même.
En Europe, la configuration est assez similaire. Le PIB de la zone euro a progressé de 0,6% au deuxième trimestre et le PMI manufacturier, à 52,7, confirme l’amélioration progressive de l’activité industrielle. Mais le rebond de l’inflation, de 2,9% à 3,3% sur un an, a déjà conduit la BCE à relever ses taux de 25 points de base. Des deux côtés de l’Atlantique, la résilience de la croissance donne donc aux banques centrales davantage de latitude pour lutter contre une inflation qui se révèle plus persistante qu’espéré.
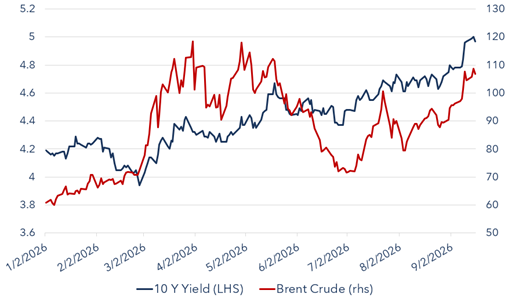
Surtout, le choc énergétique intervient au pire moment. Le Brent est passé d’environ USD 84 début août à plus de USD 105 le baril, soit près de 30% de hausse en six semaines. Cette envolée reflète avant tout les perturbations de l’offre au Moyen-Orient et les tensions sur les principales routes d’exportation, plutôt qu’un raffermissement de la demande mondiale. Il s’agit donc d’un choc d’offre inflationniste qui, sans remettre à ce stade en cause notre scénario de soft landing, réduit considérablement la marge de manœuvre des banques centrales. Alors que la désinflation montrait déjà des signes d’essoufflement, un pétrole durablement supérieur à USD 100 augmente le risque de voir les pressions sur les prix se prolonger et les taux rester élevés plus longtemps.
Pétrole brut Brent vs rendement du Treasury américain à 10 ans
Source : Bloomberg / Banque Heritage
C’est précisément cette combinaison qui met aujourd’hui le 60/40 à l’épreuve. Une récession classique aurait normalement provoqué une baisse des taux et permis aux obligations de compenser la faiblesse des actions. Septembre présente la configuration inverse : une croissance qui résiste, une inflation qui persiste et un choc pétrolier qui pousse les rendements obligataires à la hausse. Actions et obligations se retrouvent ainsi sous pression simultanément. À court terme, le principal risque pour les portefeuilles est donc moins celui d’une récession que celui d’un « higher for longer » plus marqué qu’anticipé. À plus long terme, la contrepartie est plus favorable : des rendements obligataires plus élevés reconstituent progressivement le carry et le potentiel de diversification des obligations de qualité.
États-Unis : quand la dette rencontre des taux à 5%
Des taux durablement plus élevés ne constituent pas seulement un problème pour les valorisations. Aux États-Unis, ils commencent à interagir avec une autre vulnérabilité : une trajectoire budgétaire de plus en plus difficile à absorber. Ainsi, le Treasury à 10 ans approche désormais 5% et le 30 ans a récemment atteint 5,35%, alors que la dette fédérale vient de dépasser USD 40'000 milliards.
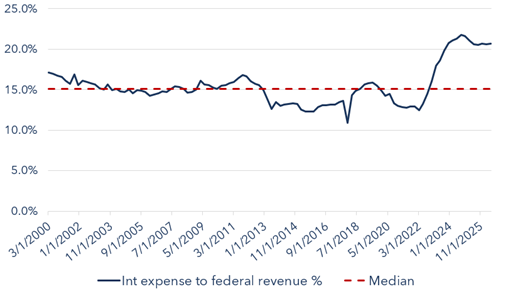
Dans le même temps, le déficit devrait atteindre 5,8% du PIB en 2026 et rester supérieur à 5,5% sur l’ensemble de la prochaine décennie, une situation particulièrement inhabituelle pour une économie proche du plein emploi. Or, actuellement, le problème tient moins au stock de dette qu’à son refinancement. À mesure que les émissions réalisées durant la période de taux zéro arrivent à maturité, elles doivent être remplacées à des coûts sensiblement plus élevés. Les intérêts nets représentent déjà environ USD 1'000 milliards par an, soit 3,3% du PIB, et devraient dépasser USD 2'100 milliards en 2036. Ils absorbent déjà près d’un cinquième des recettes fédérales. Sur les onze premiers mois de l’exercice 2026, la charge d’intérêts a encore progressé de 13%, soit USD 143 milliards supplémentaires en un an.
Part des intérêts dans les recettes fédérales
Source : Bloomberg / Banque Heritage
Le risque est celui d’une boucle déficit–émissions–taux. Des déficits structurels proches de 6% du PIB nécessitent une offre toujours plus importante de Treasuries. Cette offre, combinée à une inflation plus persistante, peut pousser les investisseurs à exiger une prime de terme plus élevée. Des taux plus élevés augmentent ensuite le service de la dette et alimentent les déficits futurs.
Le fait que le Treasury ait récemment triplé, à USD 6 milliards, la taille d’une opération de rachat d’obligations longues, sans parvenir à enrayer la hausse des rendements, illustre cette sensibilité croissante. C’est là que l’équation devient particulièrement inconfortable : l’économie, l’inflation et désormais le pétrole plaident pour des taux plus élevés, tandis que la trajectoire budgétaire américaine exige exactement l’inverse. La question n’est donc pas de savoir si les États-Unis peuvent nominalement honorer leur dette, mais à quel prix les investisseurs accepteront d’absorber une quantité toujours croissante de Treasuries. Et plus ce prix augmente, plus la pression politique pour faire baisser les taux devient forte.
Fed, midterms et dominance budgétaire : L’or face au risque d’un policy mistake
À quelques semaines des midterms de novembre, cette contradiction économique devient également politique. La Fed se retrouve prise entre deux forces opposées : les marchés, qui face à une inflation persistante, une économie résiliente et un pétrole supérieur à USD 100 anticipent des taux plus élevés, et l’administration Trump, pour laquelle des taux plus bas seraient politiquement et budgétairement beaucoup plus confortables. Cette divergence constitue selon nous un risque croissant. Des taux hypothécaires élevés et des conditions financières restrictives sont difficiles à absorber à l’approche d’une échéance électorale, tandis que des taux longs proches de 5% augmentent rapidement le coût du service de la dette. La tentation politique d’obtenir un assouplissement monétaire est donc forte précisément au moment où les fondamentaux économiques plaident pour davantage de prudence de la part de la Fed.
Le danger est qu'un statu quo, voire une baisse des taux directeurs insuffisamment justifiée par l’inflation, produise finalement l’effet inverse de celui recherché. Une remise en cause de l’indépendance de la Fed pourrait désancrer les anticipations d’inflation et pousser les investisseurs à exiger une prime de terme plus importante. Les taux courts pourraient rester ancrés sur leurs niveaux actuels, tandis que les taux longs resteraient élevés, voire continueraient de monter. Autrement dit, influencer la Fed ne signifie pas nécessairement contrôler le coût de financement de l’État.
Le véritable tail risk serait alors un glissement vers une forme de dominance budgétaire, dans laquelle la politique monétaire finirait par être contrainte par les besoins de financement du gouvernement. Dans un scénario extrême, cela pourrait ouvrir la voie à une forme de répression financière, voire de Yield Curve Control (YCC), la banque centrale utilisant son bilan pour contenir les taux longs à un niveau jugé compatible avec la soutenabilité budgétaire. Ce n’est pas notre scénario central. Mais avec une dette supérieure à USD 40'000 milliards, des déficits proches de 6% du PIB et des taux longs autour de 5%, ce risque nous paraît aujourd’hui moins théorique qu’il ne l’était encore récemment.
C’est dans ce contexte que nous avons récemment renforcé notre exposition à l’or. Au-delà de sa fonction traditionnelle de couverture contre l’inflation, l’or constitue selon nous une protection contre un risque plus large de dominance budgétaire et d’érosion de la crédibilité monétaire américaine. Une politique visant à contenir artificiellement les taux longs — par la répression financière ou, dans un scénario extrême, par un YCC — pèserait sur les taux réels et potentiellement sur le dollar, créant un environnement particulièrement favorable au métal jaune.
Notre renforcement de l’or est donc moins un pari sur l’inflation qu’un hedge contre un possible policy mistake américain : dérive budgétaire, interventionnisme politique et remise en cause de l’indépendance de la Fed.
Septembre 17, 2026
Publications
Publications
Madrid au coeur des projets de croissance de Banque HeritageAprès avoir franchi le cap des 6 milliards de francs d’AuM au premier semestre, la banque privée genevoise envisage de s’implanter dans la capitale espagnole pour soutenir son développement en Europe.
Aout 03, 2026
Publications
BANQUE HERITAGE AFFICHE DES RÉSULTATS SEMESTRIELS SOLIDES POUR L'ANNÉE DE SON 40E ANNIVERSAIREGenève, le 29 juillet 2026 – Banque Heritage annonce des résultats robustes, confirmant une trajectoire de croissance soutenue.
Juillet 29, 2026